PUBLICIDADE
 Holding patrimonial pode reduzir impostos sobre aluguéis, e STF caminha para liberar o ITBI na entrada dos imóveis

Quem mantém imóveis em nome próprio e recebe aluguéis como pessoa física paga, em regra, Imposto de Renda pela tabela progressiva, com alíquota marginal de até 27,5%. Administrar esses bens por meio de uma empresa criada para esse fim, a chamada holding patrimonial, pode diminuir essa carga, organizar a sucessão e profissionalizar a gestão.
O tema voltou à pauta em 2026 por três motivos: a maioria já formada no Supremo Tribunal Federal (STF) sobre o ITBI, as novas regras de tributação de lucros e dividendos e a reforma tributária do consumo.
O que o STF já decidiu e o que falta
A Constituição afasta o ITBI quando um bem é levado ao patrimônio de uma empresa para formar seu capital. Há, porém, uma ressalva: ela não vale se a atividade principal da empresa for compra e venda ou locação de imóveis. Como a holding patrimonial geralmente vive de aluguéis, muitos municípios passaram a cobrar o imposto nesses casos.
Em 2020, no Tema 796 (RE 796.376/SC), o STF decidiu que a imunidade cobre apenas o valor efetivamente destinado ao capital social. O que exceder esse montante pode ser tributado.
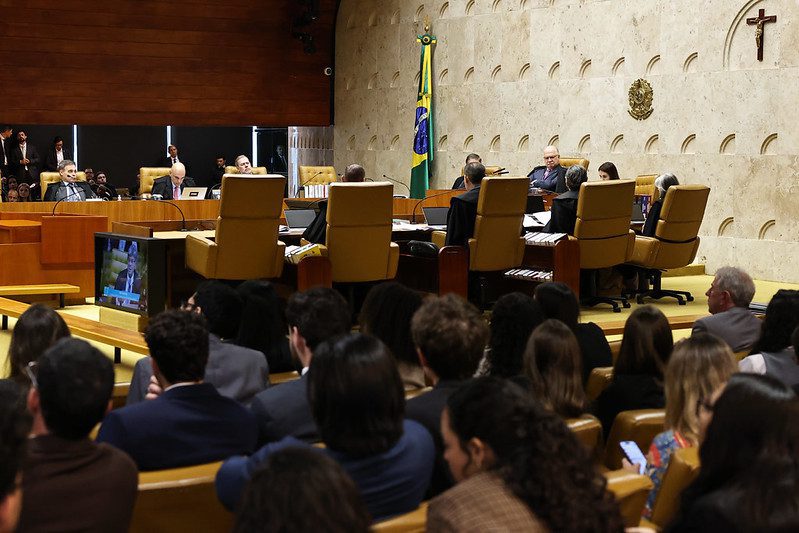
A dúvida central está no Tema 1.348 (RE 1.495.108/SP): a ressalva da atividade imobiliária vale também na integralização de capital? Em 16 de setembro, o Plenário reuniu cinco votos pela imunidade, acompanhando o relator, ministro Edson Fachin. O ministro Alexandre de Moraes pediu vista e, em 28 de setembro, devolveu os autos votando com o relator. O placar foi para 6 a 2 a favor dos contribuintes, com divergência dos ministros Gilmar Mendes e Flávio Dino.
A tese proposta por Fachin diz que a imunidade na integralização é incondicionada, ou seja, independe de a empresa atuar principalmente no ramo imobiliário, ressalvadas simulação e fraude à lei. Na prática, a holding que administra e aluga imóveis tende a ter direito à imunidade na entrada dos bens, até o limite do capital integralizado.
O julgamento, contudo, ainda não terminou. A conclusão é esperada em sessão virtual prevista para outubro, a tese ainda não foi proclamada e pode haver ajustes, inclusive quanto aos efeitos no tempo. Até lá, alguns municípios podem manter a cobrança.
Onde está a economia
Na holding optante pelo lucro presumido, a locação de imóveis próprios tem base de cálculo presumida de 32% da receita. Somando IRPJ, CSLL e PIS/COFINS, a carga fica entre 11,33% e 14,53% da receita, dependendo da incidência do adicional de IRPJ sobre a parcela que exceder R$ 60 mil por trimestre. Para a pessoa física, a alíquota pode chegar a 27,5% na faixa mais alta.
Os números são de referência. Para rendas menores, a pessoa física pode sair em vantagem, e por isso a simulação individual é indispensável.
Outros pontos favoráveis:
- Lucros e dividendos: a Lei 15.270/2025 prevê retenção de 10% de Imposto de Renda quando a mesma empresa paga a um mesmo sócio, pessoa física residente no Brasil, mais de R$ 50 mil no mês, além de tributação mínima para rendas elevadas. A política de pró-labore e distribuição deve ser definida com o contador.
- Entrada sem ganho de capital: os imóveis podem ser levados ao capital pelo valor da declaração de bens (Lei 9.249/1995, art. 23). A opção pelo valor de mercado gera ganho de capital sobre a diferença.
- Reforma tributária: a partir de 2027, a CBS substitui o PIS/COFINS e o IBS entra em transição. A LC 214/2025 prevê redução de 70% das alíquotas na locação de imóveis. Os estudos divergem sobre a carga final da holding, e as alíquotas de referência ainda dependem de definição.
- Sucessão: o patrimônio passa a ser representado por quotas, que podem ser doadas aos herdeiros em vida, com usufruto e cláusulas de inalienabilidade, impenhorabilidade e incomunicabilidade. Isso evita o inventário de cada imóvel. O ITCMD incide sobre a doação ou herança das quotas, e a Emenda Constitucional 132/2023 tornou obrigatória a progressividade desse imposto.
- Gestão: contratos, contabilidade e regras entre herdeiros ficam centralizados, o que reduz conflitos e garante a continuidade da administração em caso de morte ou incapacidade do titular.
Pontos de atenção
A holding tem custos de manutenção, como contabilidade, obrigações acessórias e documentos fiscais. A imunidade do ITBI se limita ao capital integralizado, e a saída de imóveis da empresa, como a devolução aos sócios, pode gerar nova tributação. Quem já pagou o imposto em operações passadas pode avaliar a recuperação, sem garantia de êxito enquanto os efeitos da decisão não forem definidos.
Na venda futura, o ganho é tributado na empresa, enquanto a pessoa física conta com isenções próprias, como a do reinvestimento e a do imóvel único. Quem pretende vender em breve deve comparar os cenários.
Por fim, a holding não é blindagem patrimonial. Transferências feitas para frustrar credores podem ser desfeitas, a personalidade jurídica pode ser desconsiderada em caso de abuso, e a imunidade do ITBI não protege operações artificiais.
Para quem vale a pena
A avaliação costuma ser recomendável para quem tem vários imóveis locados, renda de aluguel relevante, deseja organizar a sucessão ou administra o patrimônio com familiares.
Por Marcelo Barros Ribeiro Dantas
Advogado (OAB-MS 4.092-B), sócio da Dantas & Szochalewicz Advogados Associados